科瑞技术(002957)深度报告 3C自动化设备龙头,智能手机业务稳健,新增长极蓄势待发
核心观点
科瑞技术作为国内3C自动化设备领域的龙头企业,凭借深厚的技术积累和优质的客户资源,在智能手机等消费电子领域保持了稳健的发展态势。公司积极拓展新业务,打造新的增长极,我们看好公司未来的成长空间。
投资要点
1. 3C自动化设备龙头,智能手机业务稳健
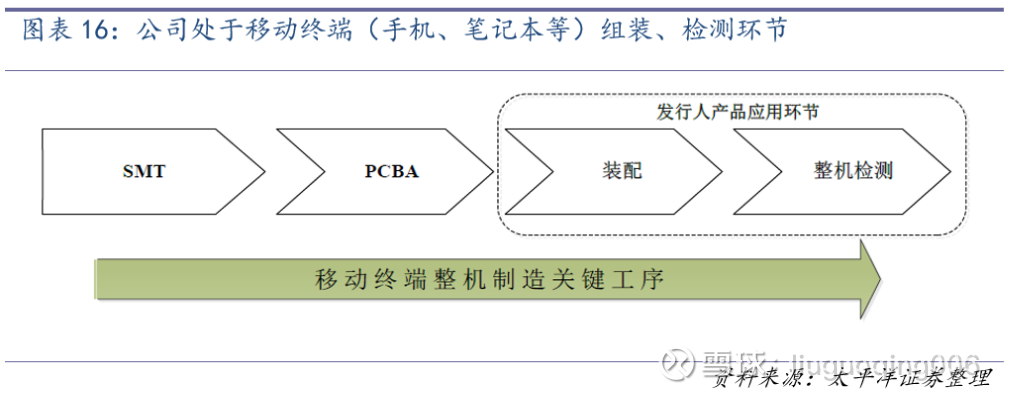
科瑞技术成立于2001年,深耕自动化设备领域近二十年,形成了以运动控制、机器视觉、精密机械设计等为核心的技术体系。公司产品广泛应用于智能手机、平板电脑、可穿戴设备等消费电子产品的组装、检测环节,是苹果、华为、OPPO、Vivo等全球领先智能手机厂商的核心供应商。
智能手机业务是公司的基本盘。尽管全球智能手机市场增速放缓,但存量市场下的设备更新换代、产线自动化升级需求依然旺盛。5G手机、折叠屏手机等创新产品的推出,对组装和检测设备提出了更高要求,带动了设备价值的提升。公司凭借快速响应能力和定制化开发优势,在核心客户中的份额保持稳定,智能手机业务有望维持稳健增长。
2. 全力打造新增长极,多点开花
在巩固3C领域优势的公司积极布局新能源、半导体、医疗等新兴领域,打造新的增长极。
- 新能源领域: 公司依托在精密运动控制和机器视觉方面的技术积累,切入锂电池制造设备领域,成功开发了高速叠片机、卷绕机等核心设备,并进入宁德时代、比亚迪等头部电池厂商供应链。随着新能源汽车渗透率的提升和储能市场的爆发,锂电池设备需求持续高景气,该业务已成为公司重要的增长引擎。
- 半导体领域: 公司通过收购和自主研发,布局半导体封装测试设备,如固晶机、焊线机等,已向国内知名半导体厂商供货。半导体设备国产化替代趋势明确,市场空间广阔,有望成为公司未来的重要增长点。
- 医疗领域: 公司为医疗行业提供自动化组装和检测设备,例如注射器、采血针等耗材的组装线,已与国内外多家医疗巨头合作。医疗行业自动化需求提升,为公司提供了新的发展机遇。
3. 研发投入持续加大,技术壁垒深厚
公司始终重视研发创新,研发费用率保持在10%左右,处于行业领先水平。公司拥有苏州、深圳、成都三大研发中心,研发人员占比超过30%。截至2023年,公司已获得专利超500项,其中发明专利超100项。深厚的技术积累为公司持续拓展新业务提供了坚实基础。
4. 盈利预测与估值
我们预计公司2023-2025年归母净利润分别为2.5亿元、3.2亿元、4.1亿元,对应EPS分别为0.61元、0.78元、1.00元,对应PE分别为30倍、24倍、18倍。考虑到公司在3C自动化领域的龙头地位以及新业务的成长潜力,给予公司“买入”评级。
风险提示
- 下游消费电子需求不及预期;
- 新业务拓展不及预期;
- 行业竞争加剧;
- 技术研发风险。
如若转载,请注明出处:http://www.yuduf.com/product/40.html
更新时间:2026-10-07 17:58:03